
Publicidade
Oferecido por:
Quem não faz o preço precisa dominar o custo: precificação no agro em tempos de reforma tributária
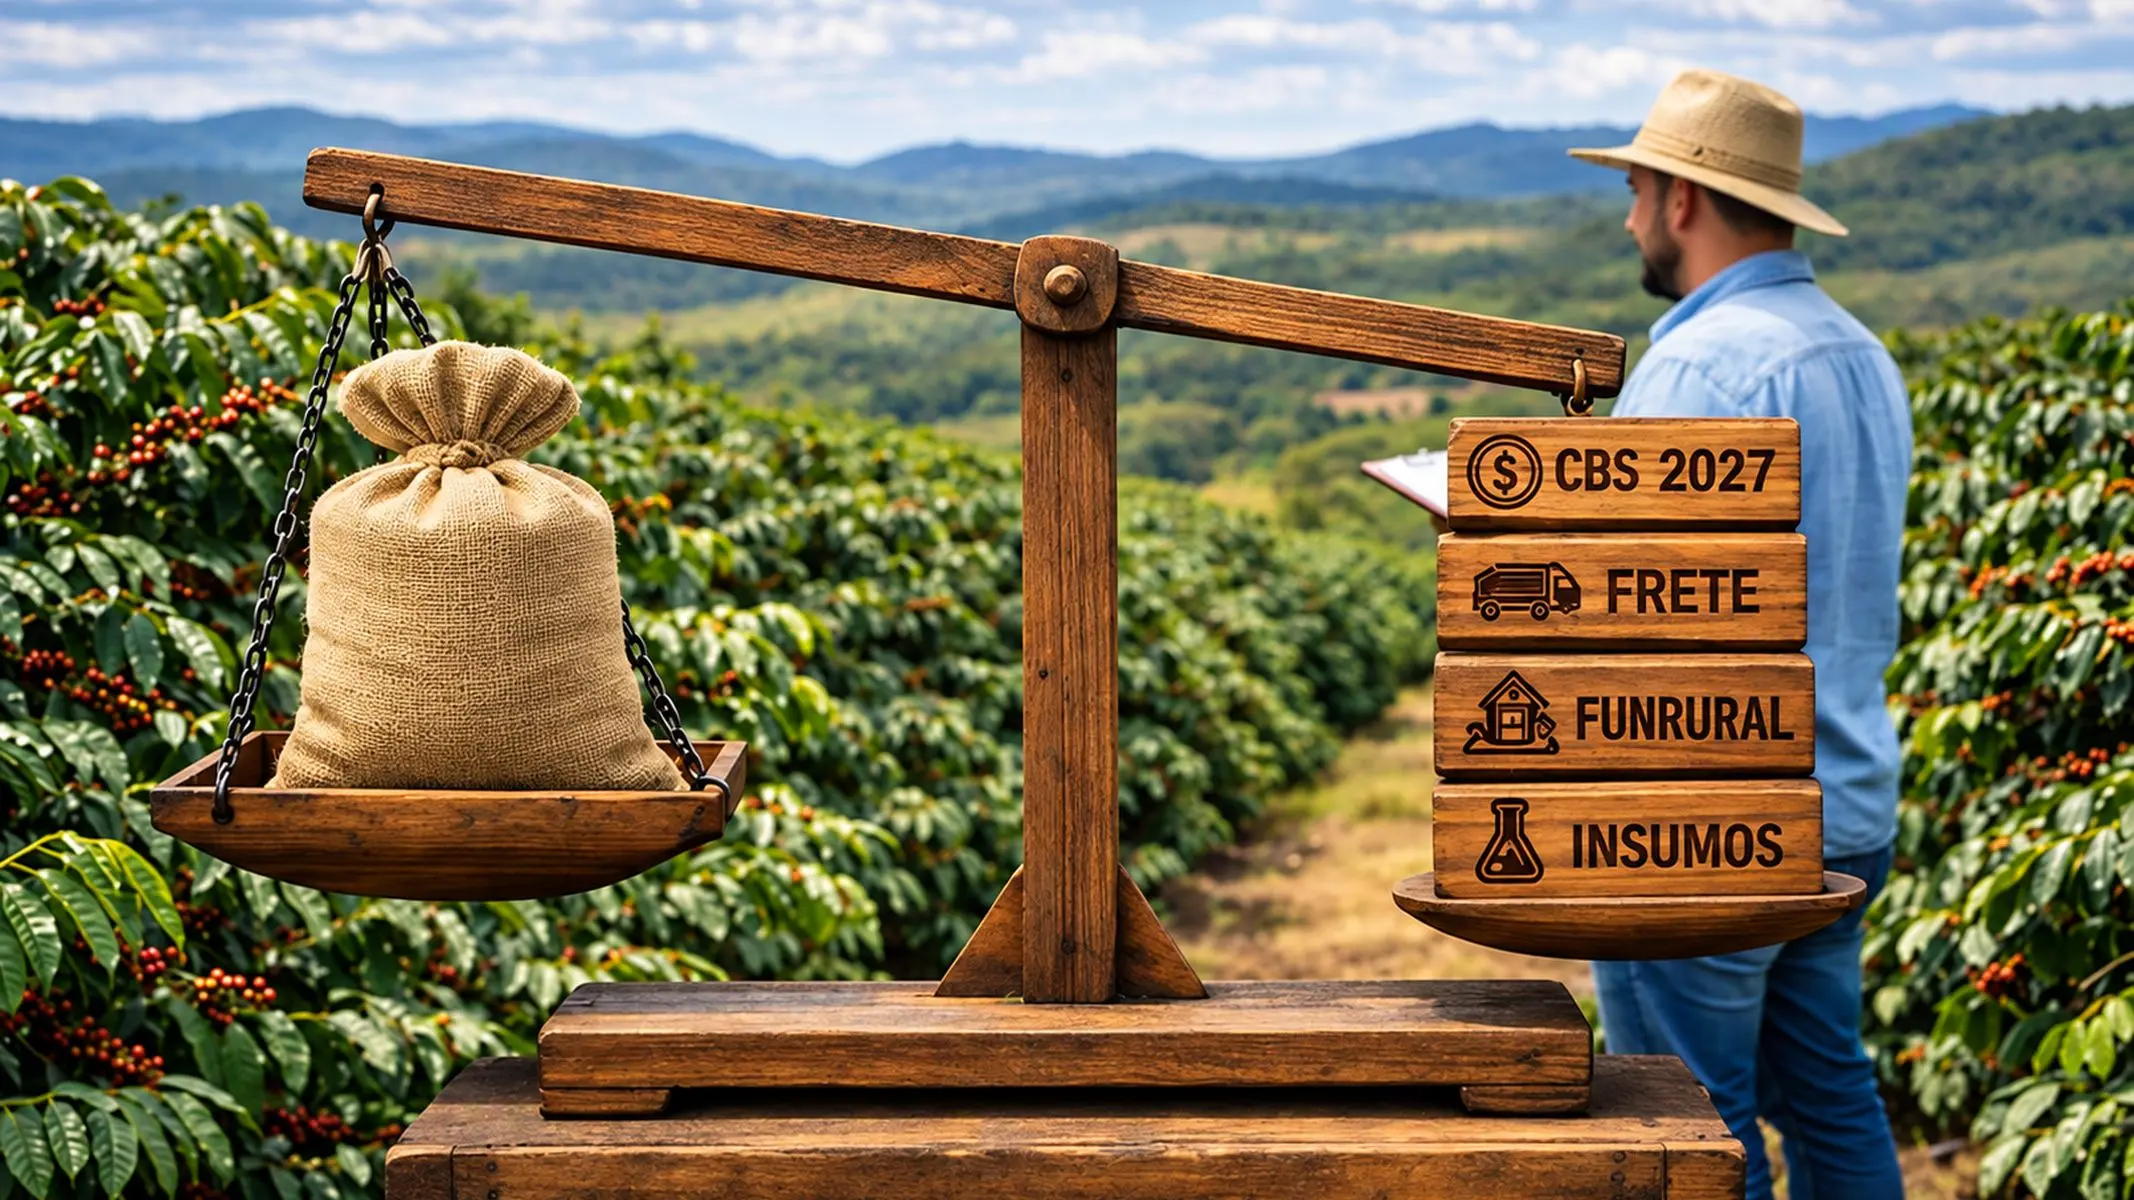
No agro, quem não define o preço precisa dominar o custo — e a partir de 2027 o custo passa a ser calculado por uma lógica tributária nova. Quem não refizer a conta vai errar a margem sem perceber.
Por BRUNO FREITAS*
01/10/2026 às 09:06
Ouça este conteúdo
O tomador de preço
Enquanto o varejo escolhe o preço na gôndola, o produtor de soja abre a tela da Bolsa de Chicago e descobre o seu. O produtor de café faz o mesmo em Nova York. Grande parte do que o agronegócio brasileiro produz é commodity, e commodity tem preço formado fora da porteira: nas bolsas internacionais, no câmbio e nos diferenciais de qualidade negociados entre traders. Por isso o produtor e a indústria de base são chamados de price takers, tomadores de preço.
A consequência é simples de enunciar e difícil de praticar. Se o preço de venda é dado, a única alavanca real de margem é a gestão cirúrgica dos custos e a proteção da receita. Precificar, nesse ambiente, não é decidir quanto cobrar; é saber com exatidão quanto custa produzir e entregar, para então descobrir se o preço que o mercado oferece paga a conta. Em 2026 essa alavanca já está sob forte pressão. Em 2027 ela muda de formato, porque a reforma tributária altera o próprio jeito de calcular o custo.
Quem não toma preço: onde a diferenciação paga
Nem todo o agro é refém da tela da bolsa. Há um grupo de negócios que, em vez de receber o preço, o constrói. São os price makers, formadores de preço, e o que os distingue não é o tamanho, mas a capacidade de transformar uma commodity em algo que o comprador não encontra em qualquer lugar. Quando o produto deixa de ser intercambiável, a comparação direta com a cotação se enfraquece e abre-se espaço para negociar.
O laticínio que sai do leite UHT e entra em queijos maturados, iogurtes funcionais ou manteiga de origem controlada é o exemplo mais claro. O leite cru continua sendo pago ao produtor por uma referência de mercado, mas o queijo com denominação de origem ou a linha premium de marca própria é precificado pelo valor percebido pelo consumidor, não pelo custo do litro. A mesma lógica move o café especial: o lote acima de 84 pontos, com fazenda rastreável e perfil sensorial descrito, é vendido por microlotes com ágio sobre a bolsa de Nova York que pode superar em muito o diferencial de qualidade do café comum. E vale para a agroindústria que agrega valor à matéria-prima em geral, seja a usina que converte cana em açúcar orgânico ou etanol de segunda geração, o frigorífico que desenvolve cortes com marca e maturação controlada, ou a cooperativa que envasa e distribui em vez de vender a granel.
A diferença de mecânica é importante para o que vem a seguir. O tomador de preço precifica de trás para a frente: parte da cotação, desconta impostos, corretagem, frete, custo operacional e margem, e descobre o que pode pagar pela matéria-prima. O formador de preço precifica de frente para trás: parte do custo completo, adiciona a margem que a diferenciação sustenta e testa se o mercado aceita. Em ambos os casos, porém, o ponto de partida ou de chegada é o mesmo: o custo exato, linha a linha. Quem forma preço com custo errado perde margem sem perceber, do mesmo modo que quem toma preço. A reforma tributária, como se verá, mexe justamente nessa linha.
O cenário de 2026: preço caindo, custo subindo
Os indicadores do setor descrevem um ano de compressão de margens. A projeção mais recente, divulgada pela Faesp com base nos dados do Cepea/Esalq-USP e da CNA, aponta retração real de 7,8% no PIB do agronegócio em 2026, com o ramo agrícola recuando 13,7% e o segmento primário da lavoura caindo 21%. O motivo não é falta de produção: o Brasil segue batendo recordes de exportação. O que caiu foi o preço real médio recebido pelo produtor no mercado internacional.
Do outro lado da conta, os custos dispararam. Os relatórios do Imea, em Mato Grosso, mostram o custo da safra 2026/27 de grandes culturas puxado pela escalada de fertilizantes e defensivos, num cenário internacional que pressiona o produtor pelos dois lados: recebe menos pela saca e paga mais pelo insumo. Não por acaso, a orientação dos analistas para esta safra é conservadora. Não é o ano de buscar recorde de produtividade a qualquer custo, mas de fazer planejamento financeiro que empate receita e despesa e preserve a liquidez do negócio.
Uma margem já espremida tem pouca tolerância a erro de cálculo. E é exatamente uma nova fonte de erro de cálculo que 2027 introduz.
O contraste da proteína animal: quando dá para repassar
Nem todo o agro vive o mesmo momento. Enquanto a lavoura recua, o ramo pecuário projeta crescimento de 2,8% em 2026, e a agroindústria ligada a ele avança 7,9%. Carnes bovina e de aves, além dos laticínios, passam por um ajuste de ciclo: depois de um período de excesso de oferta que jogou o preço pago ao produtor abaixo do custo de produção, o mercado se regulou, a oferta menor sustenta preços em recuperação e o alimento processado encontra espaço para valorização.
Aqui o jogo é outro. O frigorífico e o laticínio não tomam o preço da bolsa; negociam com o varejo. O que define o sucesso do negócio é a capacidade de repassar o custo do grão, que entra como ração, ao preço da proteína. Isso mostra que "precificação no agro" não é uma coisa só: há elos que tomam preço e elos que negociam preço. A reforma tributária vai atingir os dois, mas de formas diferentes.
A reforma tributária entra na conta
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 substituem cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) por um IVA dual: a CBS, federal, e o IBS, de estados e municípios, além do Imposto Seletivo. Os princípios são três: tributação no destino, e não na origem; não cumulatividade ampla, com crédito financeiro sobre praticamente toda aquisição; e imposto "por fora", destacado do preço em vez de embutido nele.
A transição é longa, mas o primeiro impacto real no caixa está próximo. Em 2026 o sistema roda em modo de teste, com alíquotas de calibração de 0,9% para a CBS e 0,1% para o IBS. Em 2027 a CBS entra com alíquota cheia e extingue PIS e Cofins; o IPI é zerado, exceto na Zona Franca de Manaus. Entre 2029 e 2032 o ICMS e o ISS são reduzidos gradualmente enquanto o IBS sobe na mesma proporção, até que em 2033 o sistema antigo desaparece.

O agro recebeu regras próprias. O produtor rural com receita anual até R$ 3,6 milhões pode optar por ficar fora do regime, e quem compra dele recebe um crédito presumido. Insumos agropecuários e alimentos destinados ao consumo humano têm redução de 60% da alíquota, e os itens da Cesta Básica Nacional ficam com alíquota zero. A exportação permanece imune, com manutenção dos créditos. E os benefícios estaduais de ICMS, que por décadas distorceram custos regionais e decisões logísticas, começam a se extinguir.
Por que isso é um problema de precificação, e não apenas de contabilidade? Porque o custo de cada insumo muda de valor. Hoje o crédito de PIS, Cofins e ICMS sobre um fertilizante é parcial e muitas exceções; com o crédito financeiro amplo, o custo líquido do mesmo produto pode cair, ou não cair, dependendo do regime do fornecedor. Comprar de um produtor fora do regime, que gera crédito presumido, e comprar de uma revenda dentro do regime, que gera crédito integral, deixa de custar a mesma coisa. A planilha de custo por hectare ou por saca precisa ser refeita linha a linha, com o crédito de cada fornecedor.
Há ainda a assimetria de alíquotas. Quem compra insumo com tributação cheia e vende com redução de 60% ou alíquota zero, ou quem exporta, acumula crédito. Crédito acumulado é capital parado, tem custo financeiro e precisa entrar no preço de equilíbrio. E os contratos firmados hoje, de barter, de fornecimento plurianual, de integração, vão vencer sob a regra nova: sem cláusula de reequilíbrio tributário, uma das partes absorve a diferença.
O que fazer em 2026 para não errar a margem em 2027
O roteiro prático começa por refazer o custo de produção com a lógica nova, separando custo bruto, crédito esperado por fornecedor e custo líquido, e simulando 2027 com as alíquotas de referência. Segue com a classificação dos fornecedores por regime tributário, que passa a ser critério de compra e de cotação. Passa pela revisão dos contratos e pela definição de quem fica com o crédito. Mantém as ferramentas clássicas de proteção de margem: o hedge em bolsa para travar um preço mínimo de venda antes da colheita, o barter para travar o custo do insumo e o câmbio, os preços mínimos da safra e a pesquisa de preços da Conab como piso de referência. Monitora o ambiente externo, já que tarifas em mercados de destino, como as estimadas pela Farsul em até US$ 4,2 bilhões de exportações em risco, obrigam a readequar a margem interna. E usa o ano-teste de 2026 para ajustar ERP, cadastro fiscal e fluxo de caixa antes que a alíquota cheia chegue.
Nada disso funciona sem um motor de precificação que enxergue todas as variáveis ao mesmo tempo. Um trabalho recente que conduzimos em uma cooperativa de café ilustra bem o ponto. O preço que a cooperativa consegue pagar ao cooperado nasce da cotação do contrato de arábica na bolsa de Nova York, em centavos de dólar por libra-peso, ajustada pelo diferencial de qualidade de cada bebida: um café especial acima de 84 pontos carrega um desconto de poucos pontos sobre a bolsa; um café de média qualidade, cerca de 58 pontos; um café de qualidade baixa, mais de 140 pontos de desconto. Só então começam as deduções: o Funrural, a corretagem, o frete quando a venda é CIF, o custo operacional por saca e a margem que a operação precisa reter. O que sobra é o preço de compra.

A parte mais delicada, porém, não está nas deduções, e sim na liga. O café vendido raramente é um único lote: um café especial, por exemplo, pode ser composto por 80% especial mais e 20% de café gourmet. Cada matéria-prima entrou no estoque com um custo contábil próprio, definido pelo preço pago quando foi adquirida. O custo real do produto vendido é o custo ponderado dessa "alquimia", e ele pode ser muito diferente do custo contábil médio do grupo. Quando a bolsa cai, como caiu de cerca de 340 para 298 centavos de dólar por libra entre o fim de agosto e o início de setembro, o estoque comprado a preços antigos passa a valer menos do que custou, e a margem apurada na venda fica negativa mesmo com o motor de preço funcionando perfeitamente.
A lição serve para qualquer elo do agro: bolsa, diferencial, câmbio, imposto, corretagem, frete, custo operacional, custo contábil da liga e margem precisam ser entendidos um a um para chegar ao preço e à margem corretos. A reforma tributária vai acrescentar a essa lista mais uma variável por linha, o crédito de cada fornecedor, e mudar o peso de outra, o imposto. Quem já tem o motor montado ajusta parâmetros; quem precifica de cabeça descobre o erro tarde demais.
O preço continua vindo de Chicago
Nada na reforma vai mudar a tela da bolsa. O preço da soja continuará vindo de Chicago, o do café de Nova York, e o produtor continuará sendo tomador de preço. O que muda é a outra ponta da conta: o custo passa a ser calculado por uma regra nova, com créditos diferentes, alíquotas diferentes e um calendário que começa a pesar em 2027.
Em um negócio de margens estreitas e preço dado, precificar é, na verdade, prever custo com precisão. Quem chegar a 2027 com a planilha de 2025 vai descobrir a própria margem só quando ela já tiver ido embora. Planejamento financeiro, sistemas capazes de rastrear crédito por fornecedor e contratos preparados para a transição deixam de ser diferencial de gestão e passam a ser condição de sobrevivência no próximo ciclo.
