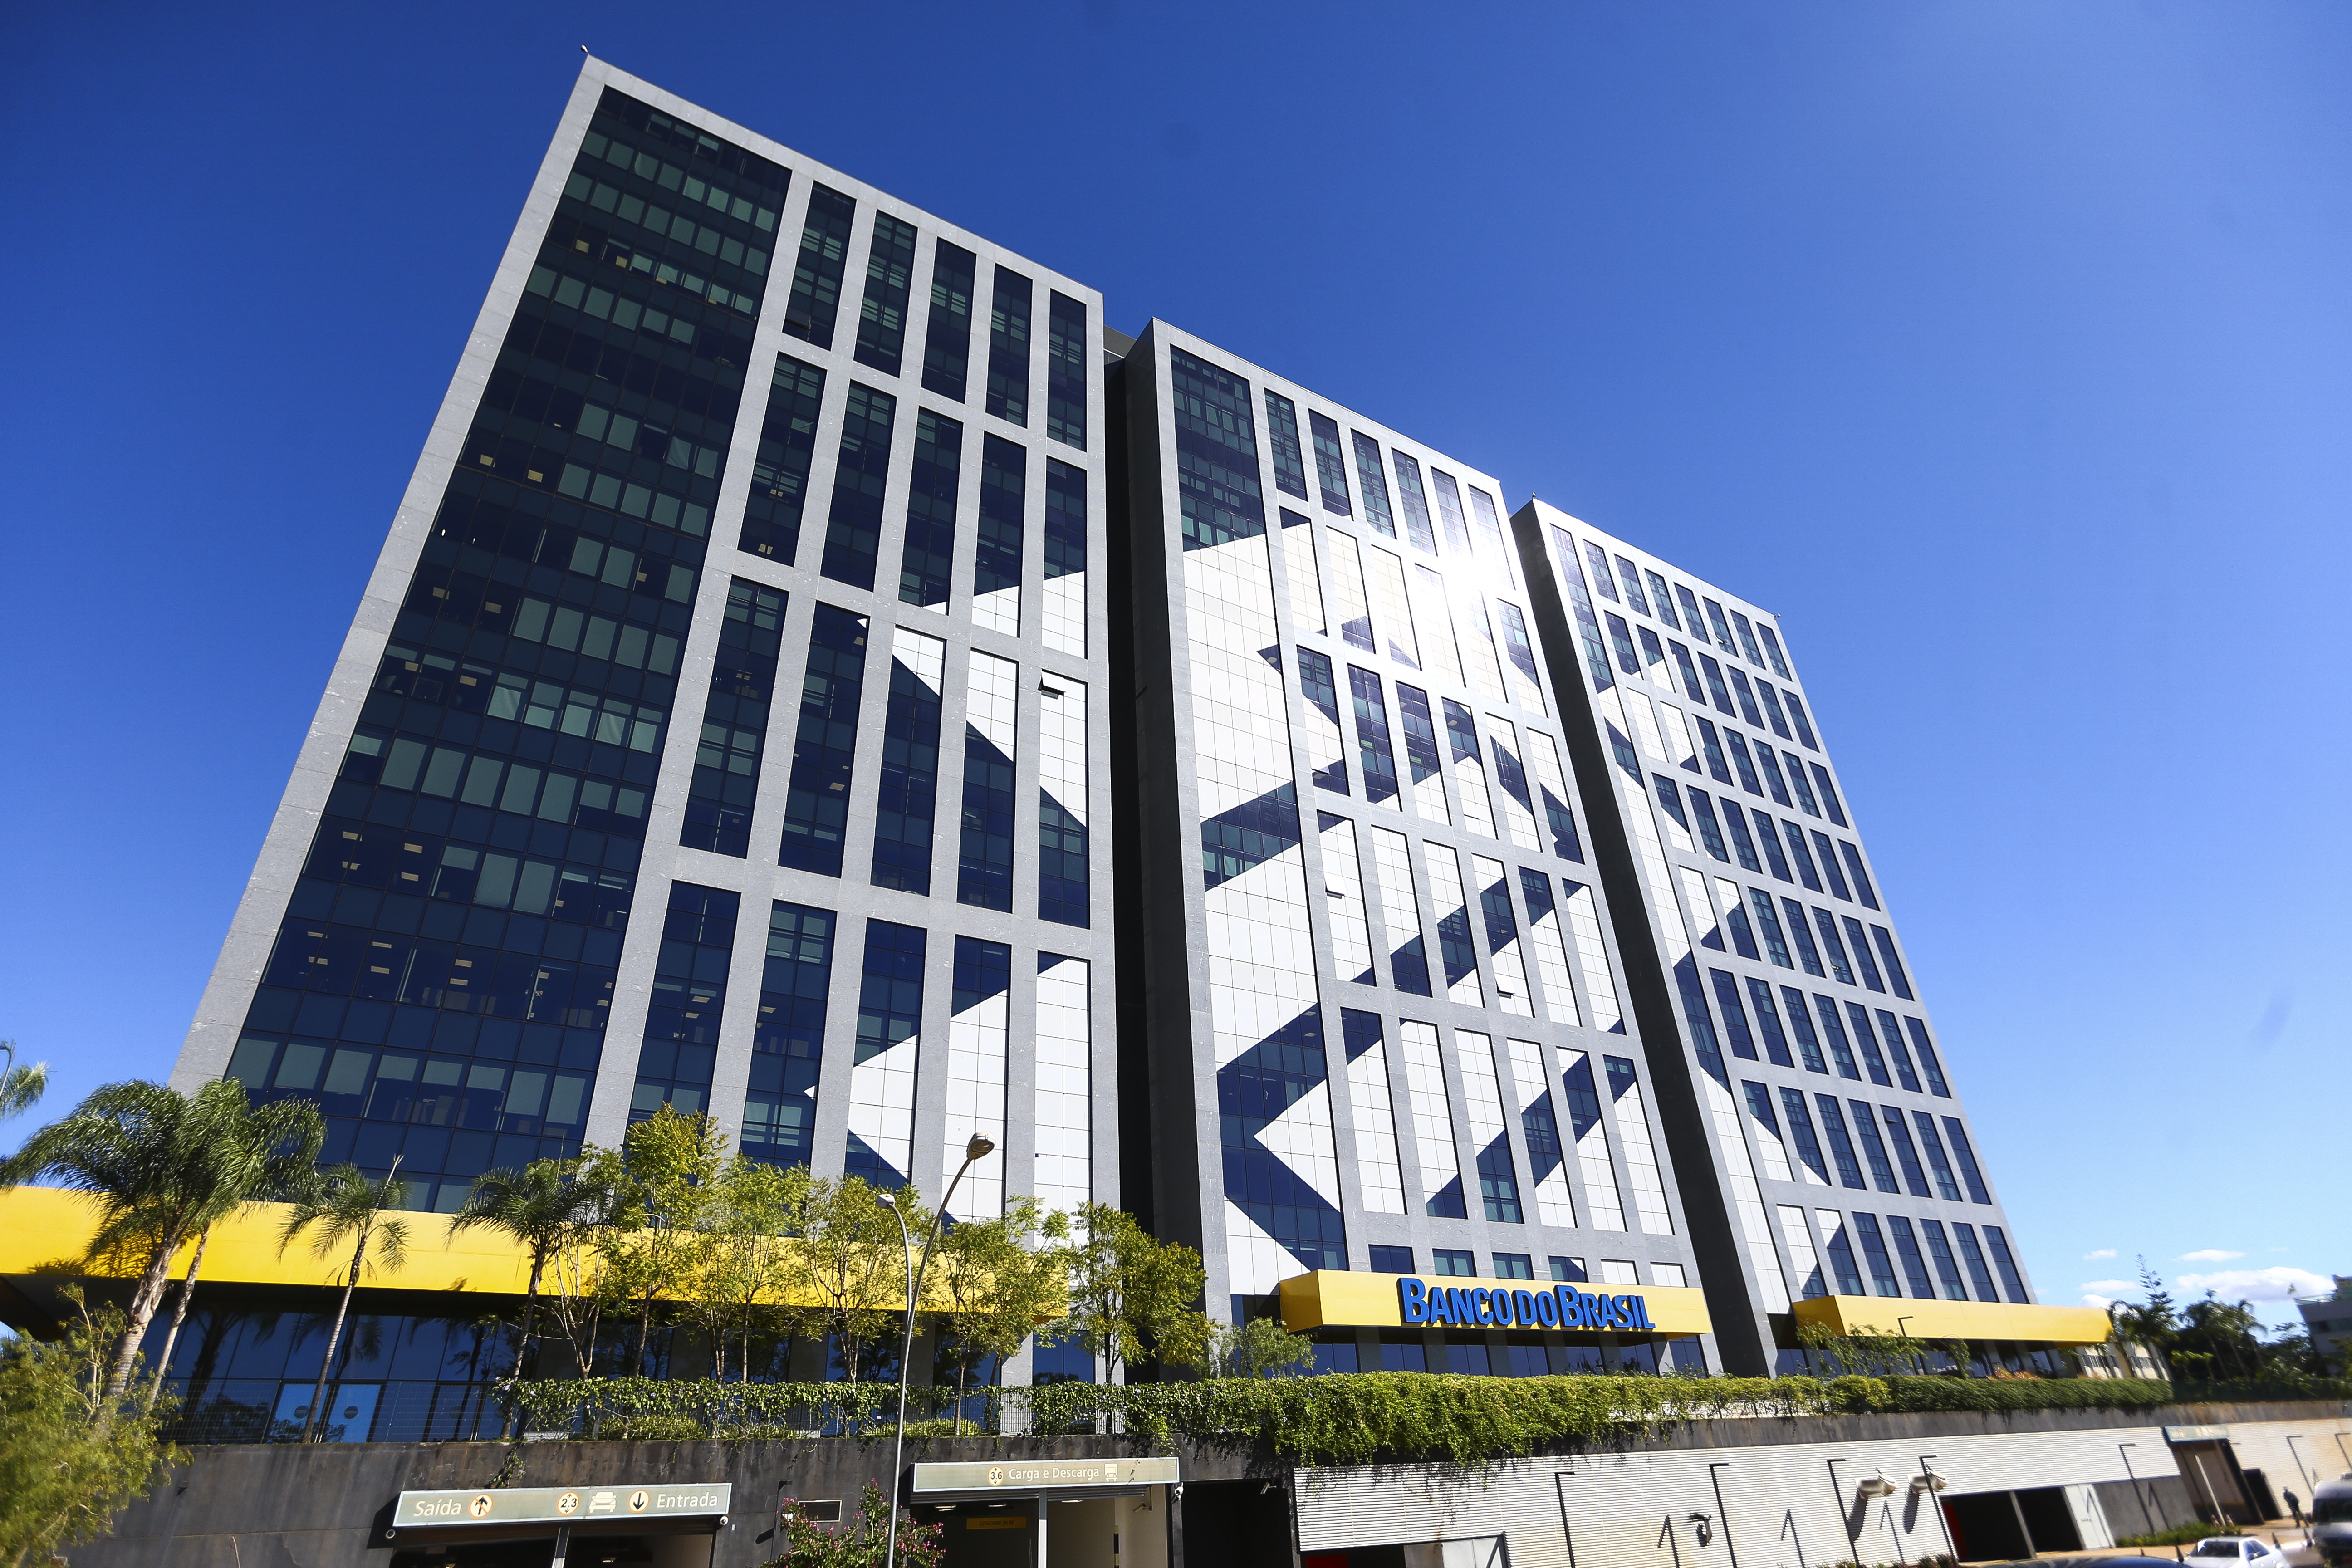
Lideranças do agronegócio e sindicatos questionam a administração do Banco do Brasil após executivos da instituição atribuírem a queda de 66,5% no lucro do terceiro trimestre de 2026 a uma suposta inadimplência deliberada de grandes produtores. O setor rebate as acusações apontando falhas em critérios de risco, mudanças abruptas em normas bancárias e dificuldades financeiras reais no campo.
Por que o agronegócio contesta a acusação de inadimplência deliberada?
Representantes de associações como a Aprosoja e a Farsul afirmam que a visão do banco é generalista e ignora a crise de renda vivida por muitos produtores rurais. Eles explicam que o atraso nos pagamentos não é uma escolha, mas consequência de juros altos, elevação nos custos de produção, problemas climáticos que afetaram as safras e a queda nos preços das mercadorias agrícolas, conhecidas como commodities. Dados históricos mostram que o setor sempre teve alta capacidade de pagamento, com médias de inadimplência muito baixas no passado, o que reforça que a situação atual é fruto de dificuldades financeiras reais e não de má-fé.
Quais falhas na gestão do Banco do Brasil são apontadas pelas entidades?
A Federação da Agricultura do Rio Grande do Sul (Farsul) e o Sindicato dos Bancários de Brasília argumentam que o banco falhou ao não se preparar adequadamente para novas regras de contabilidade e gestão de risco. Um ponto central é a Resolução 4.966 do Conselho Monetário Nacional, que mudou a forma como os bancos devem calcular e reconhecer perdas. Segundo as críticas, o Banco do Brasil não fez uma transição suave, o que gerou restrições de crédito repentinas para os produtores em 2025 e 2026. Além disso, questiona-se por que outros bancos apresentam índices de inadimplência no agro muito menores que o do BB.
A inadimplência elevada atinge apenas o setor agrícola?
Não, e este é um dos principais argumentos usados para rebater a diretoria do banco. Análises do balanço do terceiro trimestre de 2026 revelam que a deterioração do crédito aconteceu em diversas frentes. Enquanto a inadimplência no agronegócio chegou a 6,92%, a modalidade de pessoas físicas registrou índices ainda maiores, em torno de 8%, e as dívidas no cartão de crédito ultrapassaram a marca de 16%. Para as entidades e sindicatos, isso prova que o problema é sistêmico e reflete falhas na estratégia de concessão de empréstimos da própria instituição, e não uma resistência específica de pagamento por parte dos produtores rurais.
Como o Banco do Brasil se posicionou diante das críticas do setor?
Após a repercussão negativa, o Banco do Brasil divulgou nota afirmando que nunca responsabilizou todo o setor agropecuário pelos resultados negativos. A instituição esclareceu que 90% dos seus clientes rurais estão com os pagamentos rigorosamente em dia. Segundo o banco, os atrasos são movimentos pontuais que envolvem especificamente um grupo de produtores de médio e grande porte, focados em soja, milho e pecuária, localizados principalmente na região Centro-Oeste. O banco também negou veementemente boatos de redes sociais sobre empréstimos a propriedades inexistentes, reforçando que possui rigorosos processos de vistoria e auditoria.
Conteúdo produzido a partir de informações apuradas pela equipe de repórteres da Gazeta do Povo. Para acessar a informação na íntegra e se aprofundar sobre o tema leia a reportagem abaixo.