Condomínios terão que emitir nota fiscal a partir de dezembro de 2026; veja o que muda com a Reforma Tributária
Nova obrigação fiscal exige adaptação de síndicos, administradoras e contadores; emissão da NFS-e não significa, necessariamente, recolhimento de IBS e CBS
21/10/2026 às 14:07
A gestão condominial exige planejamento financeiro, transparência e controle das obrigações fiscais. Entenda como as mudanças na legislação podem impactar a administração dos condomínios e o setor imobiliário. (Foto: Divulgação)
A partir de 1º de dezembro de 2026, os condomínios edilícios deverão emitir Nota Fiscal de Serviços Eletrônica (NFS-e) para documentar a cobrança de taxas e demais valores condominiais, além de outras receitas.
A exigência faz parte do cronograma de implementação da Reforma Tributária do Consumo e demanda mudanças nos procedimentos administrativos, na organização financeira e nos sistemas utilizados para gerir os empreendimentos. A principal dúvida, porém, é se a nova obrigação fará com que os moradores paguem mais impostos.
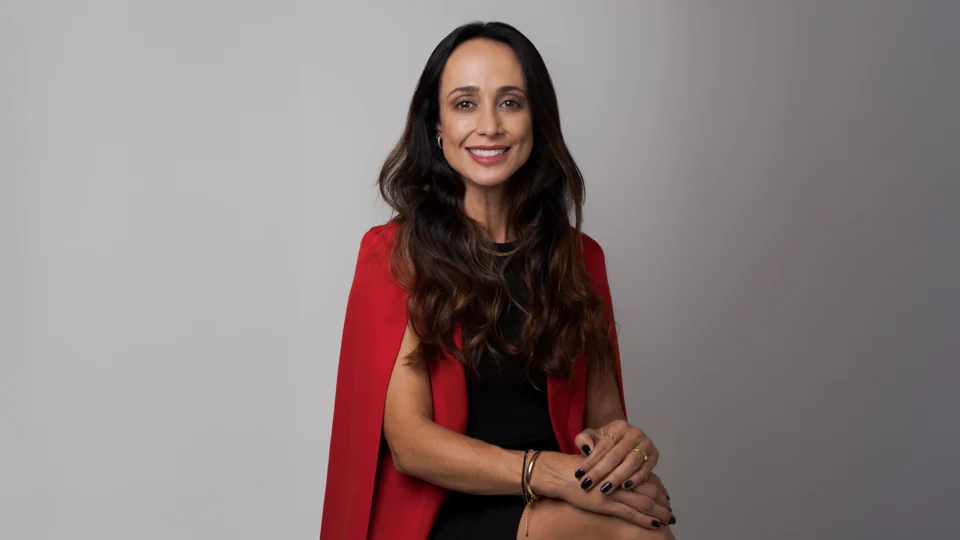
A advogada Débora Nunes Camaroski, especialista em Direito Condominial, analisa os impactos da Reforma Tributária na gestão dos condomínios, com atenção às possíveis obrigações fiscais relacionadas à emissão de notas e à incidência de IBS e CBS. (Foto: Divulgação)
Para a advogada Débora Nunes Camaroski, especialista em Direito Condominial, é fundamental separar a obrigação de documentar as cobranças da incidência dos novos tributos. A profissional alerta que a emissão da nota fiscal não significa, por si só, que o condomínio terá de recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS).
“Emitir nota fiscal não significa pagar tributo. A tributação vai depender do enquadramento do condomínio e das regras aplicáveis à sua situação."
Advogada Débora Nunes Camaroski - especialista em Direito Condominial,
A obrigatoriedade está prevista no Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, que estabelece o cronograma de emissão dos documentos fiscais eletrônicos no contexto da Reforma Tributária. A norma foi editada em cumprimento ao artigo 112 do Decreto nº 12.955/2026, que regulamenta a CBS, e às disposições do regulamento do IBS. A previsão específica para a cobrança de taxas e demais valores condominiais é 1º de dezembro de 2026.
Nota fiscal para condomínios: o que determina a legislação?
Tradicionalmente, os condomínios residenciais e comerciais não são vistos como empresas que vendem produtos ou prestam serviços ao mercado. Sua finalidade principal é administrar os interesses comuns dos proprietários, arrecadando contribuições para custear funcionários, segurança, limpeza, elevadores, manutenção e outros serviços necessários à conservação das áreas compartilhadas.
Com a nova regra, essa rotina também deverá observar procedimentos de documentação fiscal eletrônica. A obrigação alcança a cobrança de taxas e demais valores condominiais, bem como outras receitas do condomínio, conforme o cronograma oficial.
O Decreto nº 12.955/2026, especialmente os dispositivos indicados pela especialista — artigos 115, inciso VI, alínea “d”, 116 e 117 — integra o conjunto normativo que disciplina a emissão de documentos fiscais eletrônicos. Já o Ato Conjunto RFB/CGIBS nº 4/2026 estabelece as datas de início da obrigatoriedade para as diferentes operações.
A implementação exige atenção também às especificações técnicas. Em outubro de 2026, foi publicada atualização da documentação da NFS-e por meio do Ato Técnico Conjunto RFB/CGIBS nº 7, com mudanças no leiaute e orientações específicas que abrangem condomínios. As regras técnicas são relevantes para quem desenvolve, mantém ou utiliza sistemas de gestão e emissão fiscal.
Para a advogada Débora Nunes Camaroski, a adaptação precisa começar antes do início da obrigatoriedade. Síndicos e administradoras devem verificar os procedimentos de emissão, a classificação das receitas e a integração entre os controles financeiros e os sistemas fiscais.
Reforma Tributária: emitir NFS-e não significa pagar IBS e CBS
A diferença entre obrigação acessória e incidência tributária é um dos pontos centrais da mudança. A primeira diz respeito à documentação e à prestação de informações exigidas pelo Fisco. A segunda depende do enquadramento previsto na legislação e das características das operações realizadas.
A regra geral do artigo 26 da Lei Complementar nº 214/2025, com as alterações posteriores, estabelece tratamento específico para os condomínios edilícios. A legislação prevê duas situações que merecem atenção.
A primeira ocorre quando o condomínio opta pelo regime regular do IBS e da CBS. Nessa hipótese, os tributos incidem sobre todas as taxas e demais valores cobrados dos condôminos e de terceiros, conforme a previsão legal.
A segunda situação envolve os condomínios que não optam pelo regime regular. Nesse caso, se as taxas e os demais valores condominiais cobrados dos moradores representarem menos de 80% da receita total, o condomínio ficará sujeito à incidência de IBS e CBS sobre as operações com bens e serviços que realizar, observadas as disposições legais. A legislação também prevê a apropriação de créditos na proporção das receitas decorrentes das operações tributadas.
O percentual deve ser calculado com base na relação entre as cobranças condominiais e a receita total. Portanto, não basta identificar uma receita comercial isolada: é necessário avaliar o conjunto das entradas financeiras e a natureza de cada operação.
Exemplo prático: imagine um condomínio que arrecade R$ 80 mil mensais em cotas e rateios e receba outros R$ 20 mil pela cessão onerosa de espaço para uma antena. Nesse cenário, as cobranças condominiais representam 80% da receita total de R$ 100 mil. Como a regra legal estabelece o critério de percentual inferior a 80%, esse condomínio não se enquadra nessa hipótese específica de incidência, desde que não tenha optado pelo regime regular e que os valores tenham sido corretamente classificados.
Se as receitas condominiais representassem R$ 75 mil e as demais receitas somassem R$ 25 mil, a participação das cobranças condominiais seria de 75%. Nesse segundo cenário, o critério percentual seria atingido, e as operações com bens e serviços realizadas pelo condomínio precisariam ser avaliadas conforme as regras de incidência aplicáveis.
A advogada Débora Nunes Camaroski ressalta que o planejamento é indispensável antes de qualquer decisão sobre o regime tributário. A opção não deve ser feita sem uma simulação dos efeitos financeiros, considerando as receitas, as despesas, os créditos potencialmente aproveitáveis e as obrigações decorrentes do enquadramento escolhido.
Cotas condominiais, fundo de reserva e rateios de despesas
Uma das preocupações dos gestores é compreender como documentar as cobranças que financiam o funcionamento cotidiano do condomínio.
Entre os valores que precisam ser corretamente identificados estão as cotas ordinárias e extraordinárias, o fundo de reserva e os rateios destinados ao pagamento de água, energia elétrica, gás, salários e encargos dos empregados, segurança, limpeza e manutenção das áreas comuns.
Quando esses valores correspondem efetivamente à divisão das despesas comuns entre os condôminos, sua natureza não deve ser confundida automaticamente com a venda de um serviço ou com a exploração comercial de uma atividade.
Isso não significa, entretanto, que a simples denominação de uma cobrança como “rateio” ou “fundo de reserva” determine, isoladamente, seu tratamento fiscal. É necessário verificar a origem dos valores, sua finalidade, a documentação contábil e as circunstâncias concretas da operação.
A emissão da NFS-e também não transforma, por si só, a contribuição condominial em uma prestação de serviços tributável. A obrigação documental e o tratamento tributário devem ser analisados separadamente.
“É fundamental que o condomínio tenha clareza sobre a origem de cada receita. A emissão do documento fiscal precisa estar acompanhada de uma classificação correta, para que a obrigação de informar não seja confundida com a obrigação de recolher tributos.”
Advogada Débora Nunes Camaroski - especialista em Direito Condominial,
A distinção também é importante para administradoras e contadores. Se os sistemas forem configurados para tratar toda nota fiscal como uma operação tributada, poderão ocorrer erros de enquadramento e cobranças indevidas. Por outro lado, a classificação inadequada das receitas pode comprometer o cumprimento das obrigações fiscais.
Receitas comerciais podem mudar o enquadramento tributário
Além das contribuições dos moradores, alguns condomínios obtêm receitas com a exploração econômica de áreas comuns. Essas operações exigem atenção porque podem influenciar a composição da receita total e o enquadramento previsto na legislação.
Entre os exemplos estão a locação ou cessão onerosa de espaços para instalação de antenas e infraestrutura de telecomunicações, a cessão remunerada de fachadas para publicidade, a utilização de áreas comuns para painéis e outdoors, a passagem de cabos de terceiros, a exploração de estacionamentos mediante cobrança de terceiros e a locação comercial de salões de festas, auditórios e espaços para eventos.
Cada operação precisa ser analisada individualmente, considerando os contratos, a natureza da receita e as regras fiscais aplicáveis. Não é adequado presumir que todas essas atividades tenham tratamento idêntico ou que a simples emissão de uma nota fiscal determine o recolhimento dos novos tributos.
A classificação correta também ajuda a identificar o peso das receitas comerciais em relação às cobranças condominiais. Esse acompanhamento é especialmente importante para os condomínios que não optarem pelo regime regular, uma vez que o artigo 26 da Lei Complementar nº 214/2025 estabelece o critério de participação inferior a 80% das cobranças condominiais na receita total.
Segundo Débora Nunes Camaroski, a gestão deve manter controles capazes de demonstrar a origem e a finalidade de cada entrada financeira. A medida contribui para decisões tributárias mais seguras e facilita a prestação de informações quando exigida.
Código fiscal e adequação dos sistemas: o que administradoras e contadores precisam observar?
A adaptação não depende apenas da decisão do síndico. Administradoras, contadores e fornecedores de sistemas também precisarão acompanhar as especificações técnicas e os procedimentos aplicáveis à emissão dos documentos fiscais.
Entre os elementos que merecem conferência estão o credenciamento do emissor, o leiaute da NFS-e, os campos obrigatórios, a classificação tributária, os prazos de emissão e a consistência entre as informações fiscais e os registros financeiros.
O material encaminhado pela especialista indica o código cClassTrib 410012 para o condomínio edilício não optante, observado o artigo 26 da Lei Complementar nº 214/2025. A aplicação do código deve ser confirmada na tabela oficial vigente e conforme o enquadramento concreto do condomínio antes de sua utilização no sistema emissor.
Também é importante acompanhar as atualizações das notas técnicas e dos atos conjuntos que regulamentam os documentos fiscais eletrônicos. A publicação de um leiaute e o início da obrigatoriedade de emissão são marcos diferentes: o fato de uma especificação técnica estar disponível não elimina a necessidade de observar a data e as condições previstas para cada operação.
A preparação antecipada permite testar os sistemas, corrigir cadastros, organizar os dados financeiros e definir responsabilidades entre síndicos, administradoras e contadores.
Como os condomínios devem se preparar para a Reforma Tributária?
A mudança exige uma revisão dos processos de gestão. O primeiro passo é mapear todas as receitas, distinguindo as contribuições destinadas ao custeio das despesas comuns dos valores provenientes de operações econômicas.
Em seguida, é necessário revisar os contratos de locação e cessão de espaços, conferir a documentação contábil, acompanhar mensalmente a composição das receitas e verificar os procedimentos para emissão da NFS-e. A análise deve incluir os impactos de uma eventual opção pelo regime regular, sem desconsiderar as particularidades financeiras e operacionais de cada empreendimento.
A advogada Débora Nunes Camaroski recomenda que os gestores não deixem essas providências para a última hora. A simulação dos cenários tributários pode ajudar a compreender os efeitos de cada alternativa antes de uma decisão que afete a administração do condomínio.
“A Reforma Tributária exige planejamento. Antes de tomar decisões sobre o regime tributário, o condomínio precisa conhecer suas receitas, avaliar os cenários e verificar como as novas obrigações se aplicam à sua realidade.”
Advogada Débora Nunes Camaroski - especialista em Direito Condominial,
O acompanhamento das normas também será importante durante a transição. Dúvidas sobre a emissão, o preenchimento dos campos fiscais e a classificação das operações devem ser esclarecidas com base na regulamentação vigente e na realidade documental do condomínio.
A partir de dezembro de 2026, a emissão de documentos fiscais passa a integrar a rotina de gestão condominial prevista no cronograma oficial. O desafio será cumprir a obrigação documental, manter a organização financeira e avaliar corretamente a incidência dos novos tributos, sem confundir a formalização das cobranças com o pagamento automático de IBS e CBS.
Informação jurídica para uma gestão condominial mais segura
O escritório da advogada Débora Nunes Camaroski acompanha as mudanças legislativas que impactam a gestão condominial e produz conteúdos informativos para orientar síndicos, condôminos e administradoras sobre seus direitos, deveres e responsabilidades.
Para acompanhar outras análises sobre Direito Condominial, mudanças na legislação e orientações práticas para a administração de condomínios, siga a especialista nas redes sociais e acompanhe seus conteúdos informativos. Site: www.cmbaiak.adv.brInstagram: @cmbaiakadv/
Conteúdo informativo. O enquadramento e o tratamento tributário devem ser avaliados conforme a legislação vigente, a regulamentação aplicável e as particularidades de cada condomínio.