Ouça este conteúdo
O quadro fiscal brasileiro é um dos principais problemas econômicos de curto e médio prazos da atualidade. O déficit nominal acumulado em 12 meses ronda 10% do Produto Interno Bruto (PIB), sendo pouco mais de 1% do PIB de déficit primário e quase 9% do PIB de despesas com juros, enquanto a dívida bruta já supera 80% do PIB. Mais preocupante do que o nível do endividamento é sua trajetória, pois quando a dívida cresce de forma persistente, aumenta a percepção de risco e a estabilidade econômica.
O gasto público sustenta a demanda e pode favorecer a atividade no curto prazo, mas, quando se mantém elevado sem receitas suficientes para financiá-lo, amplia o déficit. Em uma economia com pressões inflacionárias, essa expansão também contribui para a manutenção de juros altos que, por sua vez, aumentam a despesa financeira, piorando a dinâmica da dívida pública. O resultado é um ciclo em que déficits, juros e endividamento se reforçam mutuamente.
Diante desse quadro, a discussão deixa de ser apenas sobre a necessidade de ajuste e passa a envolver sua forma, seu ritmo e seu custo. A objeção mais imediata a uma consolidação fiscal é que reduzir gastos ou elevar tributos retira demanda da economia no curto prazo e pode provocar desaceleração da economia, com claros efeitos sobre a popularidade dos políticos de plantão
Mas o efeito de um ajuste não depende apenas da redução imediata do gasto público. Depende também de como consumidores, empresas e investidores interpretam o futuro. Um programa crível de estabilização da dívida reduz a percepção de risco, melhora as expectativas e diminui o prêmio de risco, compensando, pelo menos parcialmente, o efeito contracionista inicial.
A estabilização da dívida exige disciplina orçamentária, crescimento econômico e confiança. O próximo governo, independentemente de sua orientação política, terá de enfrentar essa equação o mais rapidamente possível
Por isso, não existe uma relação automática entre ajuste fiscal e recessão. O resultado depende das condições em que a política é implementada. Em uma situação de forte desconfiança, medidas consistentes de controle de gastos podem produzir efeitos positivos relevantes. Quando investidores acreditam que a dívida seguirá crescendo sem controle, incorporam esse risco às taxas cobradas nos títulos públicos e ao custo do crédito. Se a trajetória fiscal se torna mais previsível, parte desse prêmio diminui. A credibilidade, portanto, é central.
A composição do ajuste também importa. Um programa de ajuste baseado em aumento de impostos pode melhorar a situação fiscal, mas impor custos elevados à atividade econômica. Da mesma forma, cortes horizontais podem eliminar despesas que são relevantes para atividade econômica e para a sociedade, além de preservar gastos pouco eficientes. O desenho mais consistente exige distinguir despesas essenciais, investimentos com retorno econômico e social de programas de baixa efetividade. A qualidade do ajuste influencia sua capacidade de melhorar as expectativas sem comprometer o crescimento.
O tempo é outro fator decisivo. Concentrar cortes profundos imediatamente reduz mais rápido o déficit, mas amplia o impacto sobre a demanda. Deixar quase todo o esforço para os anos seguintes alivia a atividade no curto prazo, porém reduz a credibilidade do ajuste. O desafio é combinar medidas iniciais suficientes para demonstrar compromisso com uma trajetória sustentável e uma distribuição gradual do esforço que evite uma contração excessiva. Em outras palavras, uma agenda de reformas estruturais que afetam os gastos públicos ao longo do tempo é crucial para que o Brasil possa avançar de forma sólida.
A política monetária pode ajudar nessa transição. Se a inflação e suas expectativas estiverem sob controle, uma melhora do quadro fiscal abre espaço para juros menores. No Brasil, esse canal é especialmente relevante porque a despesa com juros representa parcela expressiva do déficit nominal. Uma redução do custo de financiamento diminuiria a pressão sobre a dívida e reduziria o custo do crédito para empresas e famílias. Esse processo, porém, não é automático.
A experiência internacional mostra que consolidações fiscais mal calibradas também têm custos. Na área do euro, após a crise financeira global, vários países adotaram ajustes rigorosos em meio ao baixo crescimento. Em diversos casos, o resultado foi pior do que o previsto, pois os cortes ocorreram simultaneamente, havia pouco espaço para reação monetária e a retração da demanda foi maior do que a esperada. A lição é que o efeito de uma consolidação depende do contexto, da velocidade e da composição das medidas.
No Brasil, o risco de adiar ainda mais as decisões é que o ajuste acabe ocorrendo de forma forçada. Uma perda de confiança, que já vem ocorrendo, eleva o prêmio exigido, pressiona o câmbio, criando instabilidades que afetam de forma relevante o desempenho da economia. A depreciação cambial aumenta a inflação, elevando os juros. Esse processo, com o aumento das incertezas, reduzem os investimentos e consumo, o que levaria a economia para uma recessão.
A recessão, contudo, não resolve por si só o desequilíbrio fiscal. A queda do produto reduz a arrecadação, enquanto despesas sociais, como seguro-desemprego, tendem a aumentar. Ao mesmo tempo, cresce a pressão por medidas de apoio a famílias e empresas. O governo pode ser obrigado a ajustar suas contas no pior momento, quando a economia está enfraquecida e a população tem menor capacidade de absorver cortes ou aumentos de impostos.
É por isso que a diferença entre um ajuste planejado e um ajuste forçado é tão importante. O primeiro permite escolher prioridades, revisar a qualidade do gasto, distribuir medidas ao longo do tempo e construir previsibilidade. O segundo ocorre sob pressão, com menor liberdade para definir sua composição e maior risco de decisões abruptas. Quanto mais tempo a dívida permanece em trajetória ascendente sem uma estratégia convincente, menor tende a ser a margem de escolha.
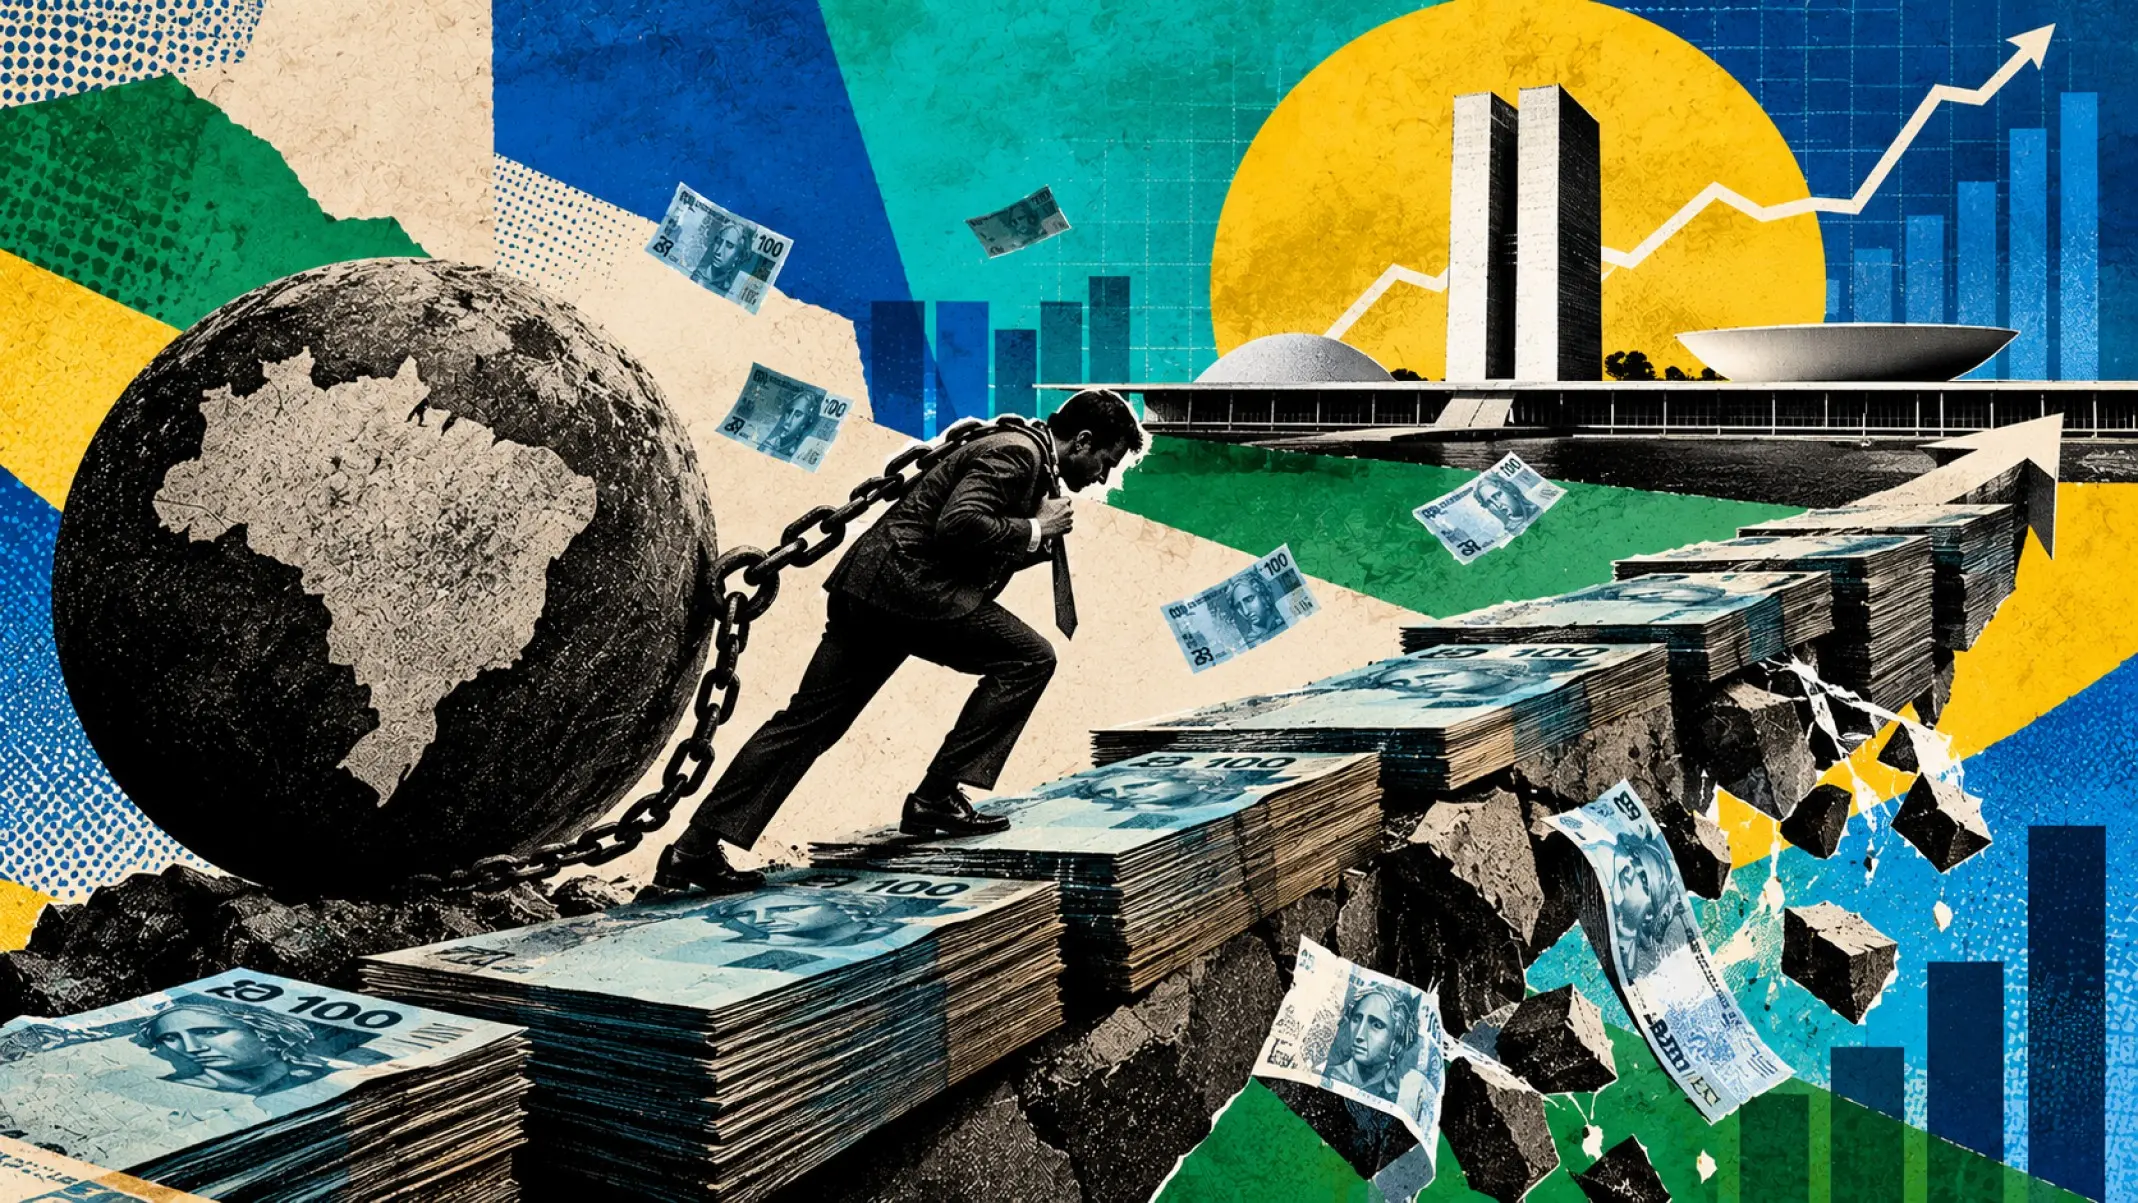
A estabilização da dívida exige disciplina orçamentária, crescimento econômico e confiança. O próximo governo, independentemente de sua orientação política, terá de enfrentar essa equação o mais rapidamente possível. Já estamos contratando um cenário de crise econômica com a política fiscal de elevados déficits nominais adotada nos últimos anos. Estamos chegando à beira do penhasco e iremos cair caso a direção não se altere de forma convincente e já no início do próximo governo. O ajuste forçado será muito mais doloroso e com perda relevante do capital político do presidente eleito.
Luciano Nakabashié doutor em Economia e professor associado da FEARP/USP.