Ouça este conteúdo
No dia 7 de setembro, em Tóquio, um economista que passou um ano defendendo que o Banco do Japão (BoJ) deveria esperar antes de elevar as taxas de juros publicou uma nota dizendo que isso já não é mais possível. Takuji Aida, que assessora a primeira-ministra Sanae Takaichi, integra o principal painel de estratégia de crescimento de seu governo e, há dez meses, alertava que uma alta dos juros em dezembro seria bastante arriscada. Agora, ele antecipou a elevação da taxa de 1% para 1,25%, ocorrida em 18 de setembro, e diz que será seguida por mais três altas posteriormente.
A previsão de Aida, por si só, não é particularmente surpreendente: os mercados parecem preparados para essa mudança, tendo praticamente precificado por completo uma alta de 0,25 ponto percentual, para 1,25%, a maior taxa alcançada pelo BoJ desde 1995. O que chama atenção é a origem dessa mudança. Aida é um reflacionista, adepto da doutrina sobre a qual o governo de Takaichi foi construído — dinheiro barato, política fiscal proativa e a convicção de que apertar os cintos levaria o Japão de volta à deflação. A inflação no Japão está atualmente em 1,9% em julho, depois de ter subido de 1,6% em junho. Essa foi a política ratificada pela vitória esmagadora de Takaichi em fevereiro, mas, sete meses depois, o próprio assessor da primeira-ministra está traçando um caminho para longe dessa política central de seu governo.
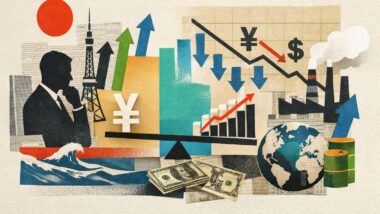
A principal causa dessa mudança de rumo foi a queda histórica do iene no fim de julho de 2026. Ao cair para cerca de ¥164 por dólar, o nível mais fraco da moeda japonesa em quase 40 anos, Tóquio correu para enfrentar o problema e gastou cerca de US$ 85 bilhões ao longo de dois dias para recomprar a moeda. Em apoio ao governo japonês, o Tesouro dos Estados Unidos também participou da operação, vendendo euros de suas reservas para comprar ienes — a primeira operação coordenada para sustentar o iene desde 1998.
A medida funcionou, mas não de forma permanente, porque não conseguiu enfrentar o diferencial de juros que havia produzido a fraqueza da moeda em primeiro lugar. Além disso, a venda de reservas é, por definição, um instrumento finito diante de um problema potencialmente infinito.
A abordagem reflacionista é a principal vítima desse colapso cambial, já que a desvalorização do iene elevou os preços dos alimentos e da energia importados, tendo a inflação dos alimentos como alvo exato da principal política de Takaichi: a redução do imposto sobre o consumo de alimentos de 8% para 1%, durante um período de dois anos a partir de abril de 2027. O colapso da moeda começou a minar essa política antes mesmo de a legislação chegar ao plenário do Parlamento.
Mas, embora a moeda seja a causa, o momento da mudança é político. Aida antecipou sua previsão porque setembro oferece uma estreita janela antes que uma sessão extraordinária da Dieta seja convocada em outubro. Aida, porém, não é o único fator por trás da mudança — a Bloomberg informou em 13 de agosto que o governo já defendia uma alta no curto prazo, enquanto o governador do BoJ, Kazuo Ueda, afirmou que o banco discutirá uma mudança em setembro:
Do ponto de vista da condução da política monetária sob uma abordagem de gestão de riscos, à medida que a inflação subjacente se aproxima de 2%, chegamos à conclusão de que precisamos prestar mais atenção do que antes aos riscos de alta na condução de nossa política.
A que essa alta dos juros levaria? A primeira consequência é fiscal: o rendimento dos títulos japoneses de dez anos chegou perto de 3% em 1º de setembro, um nível não visto desde 1996, enquanto a dívida atual do governo já supera 200% do PIB. Maurice Obstfeld, do Peterson Institute for International Economics, colocou a questão de maneira direta: “...as autoridades japonesas enfrentam um dilema entre elevar as taxas de juros — para fortalecer o iene e reduzir as pressões inflacionárias — e piorar a sustentabilidade fiscal. Na melhor das hipóteses, a intervenção pode encobrir essas forças conflitantes por pouco tempo.” Trata-se de uma escolha de soma zero, e não há configuração disponível ao BoJ em que os dois problemas melhorem simultaneamente.
Além disso, essa não é uma medida preventiva por parte do Banco, já que sua própria projeção de abril de 2026 já previa uma inflação subjacente entre 2,5% e 3% para o atual ano fiscal, impulsionada pelo petróleo bruto e pela transferência dos aumentos salariais para os preços pelas empresas. Em muitos aspectos, o dia 18 de setembro representa um banco tomando uma decisão para alcançar suas próprias projeções feitas seis meses antes.
A segunda consequência ultrapassa as fronteiras do próprio Japão, à medida que os efeitos são sentidos regionalmente. Como observa Brad Setser, que trabalhou com política cambial no Tesouro dos Estados Unidos: “Um iene fraco tende a pressionar outras moedas asiáticas e pode tornar mais difícil para a China continuar permitindo uma lenta valorização de sua moeda.”
Mas a terceira consequência pode ser a mais significativa. O Japão é o terceiro maior país credor do mundo (atrás da China e da Alemanha) e, durante uma geração, desde o início das Décadas Perdidas, as instituições japonesas exportaram poupança em uma tentativa de compensar as perspectivas econômicas ruins no mercado doméstico. Agora, tudo indica que isso está prestes a mudar. Bancos, seguradoras e fundos de pensão poderão agora cumprir suas obrigações em ienes com ativos denominados em ienes, sem precisar pagar pela proteção cambial ou apostar na valorização ou desvalorização da moeda, e as consequências globais seriam de longo alcance. Um ciclo de aperto monetário que incentive o dinheiro japonês a permanecer no Japão poderia significar a retirada de uma das mais profundas fontes de financiamento do sistema financeiro global.
Isso coloca o Banco do Japão diante de uma decisão cada vez mais desconfortável, porque não existe uma resposta fácil. O governo, depois de perseguir políticas reflacionistas e sinalizar sua preferência por contenção, agora indicou uma correção de rumo — resta saber se irá de fato realizá-la, mas as consequências são reais e ultrapassam as fronteiras do Japão.
Dr. Jake Scott é um teórico político especializado em populismo e em sua relação com a constitucionalidade política. Ele lecionou em várias universidades britânicas e produziu relatórios de pesquisa para diversos think tanks.
©2026 Foundation for Economic Education. Publicado com permissão. Original em inglês: Japan’s Reflationist Bet Is Running Out of Road